Aguinaldo 2026: cómo repartirlo entre deudas, ahorro y gastos
Cuando llega un ingreso extraordinario, aparecen muchas prioridades al mismo tiempo. Regalos, cuotas atrasadas, vacaciones y el deseo de ahorrar compiten por el mismo dinero. Mi propuesta para administrar el aguinaldo es asignarle trabajo antes de gastarlo, usando el monto efectivamente disponible y las necesidades de tu hogar.
Este artículo trata de planificación personal, no del cálculo laboral del beneficio ni de sus fechas legales de pago. Si tienes dudas sobre tu derecho, base de cálculo o retenciones, confirma tu situación con el empleador y un profesional competente. No comprometas dinero cuya recepción todavía sea incierta.
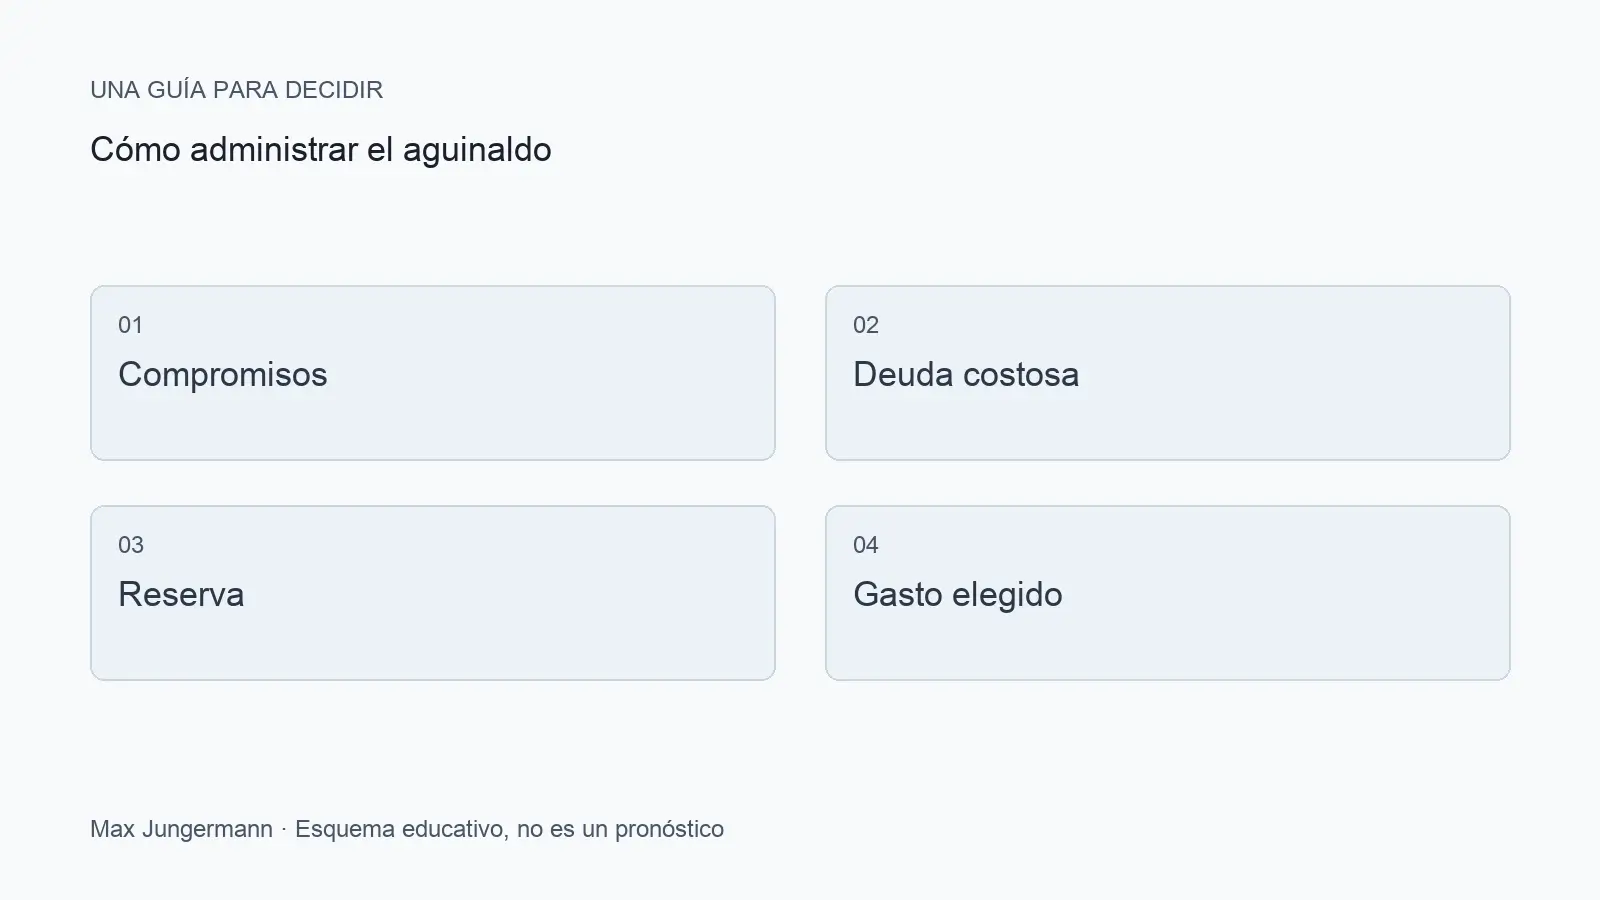
Haz una lista de compromisos con fecha
Anota los pagos que no puedes postergar sin una consecuencia importante: vivienda, servicios esenciales, salud y obligaciones próximas. Incluye los gastos de enero que suelen quedar fuera de la conversación de diciembre. Un presupuesto que termina el 31 de diciembre puede ocultar un problema de caja pocos días después.
Luego separa las compras deseadas de los compromisos asumidos. Ambas pueden tener lugar en el plan, pero no conviene tratarlas como si fueran igual de urgentes. Hablarlo en familia antes de comprar ayuda a reducir acuerdos improvisados.
Compara deuda y liquidez
Para cada deuda registra saldo, tasa o costo efectivo, cuota, fecha y cargos. Si consideras adelantar pagos, pide una liquidación: confirma que se reduzca capital, si existe algún costo permitido y cómo cambia la obligación. No bases la decisión únicamente en el tamaño de la cuota.
Tampoco dejaría el hogar sin dinero disponible por cancelar toda una deuda. Si una emergencia te obliga a volver a financiarte en condiciones peores, el alivio puede durar poco. El equilibrio depende de tus gastos esenciales, estabilidad de ingresos y acceso real a fondos.
Un reparto posible, no una fórmula universal
Supongamos un ingreso disponible de Bs 6.000. Una familia podría asignar Bs 2.000 a obligaciones próximas, Bs 1.800 a reducir deuda costosa, Bs 1.500 a una reserva y Bs 700 a celebraciones. La suma es Bs 6.000. Es un ejemplo de organización, no una proporción recomendada para todos.
Si tienes atrasos urgentes, la distribución sería diferente. Si no tienes deuda y cuentas con una reserva suficiente, podrías dedicar más a objetivos de mediano plazo. Lo importante es que cada asignación responda a una necesidad real y que no cuentes el mismo dinero dos veces.
Pon barreras al gasto impulsivo
Separa las asignaciones en cuentas o registros identificables. Antes de una compra no prevista, revisa de qué partida saldría el dinero. Si requiere quitarlo de vivienda o de una cuota comprometida, el costo de la decisión es mayor que el precio del producto.
Incluye una cantidad de disfrute que puedas pagar. Un plan demasiado rígido puede ser difícil de mantener; uno sin límites puede trasladar la fiesta a una deuda de enero. Prefiero una celebración elegida y financiada con recursos propios a una obligación que no estaba prevista.
Al terminar, conserva un registro del reparto y revísalo cuando cobres. Administrar el aguinaldo empieza con una decisión anticipada, pero se concreta cuando el dinero sigue el destino que le asignaste.
Fuentes y referencias
CFPB: herramientas para presupuesto y flujo de caja.
Fuentes consultadas el 13 de noviembre de 2026. Los ejemplos numéricos son hipotéticos y no representan cotizaciones ni resultados garantizados.
Para profundizar en el contexto económico, puedes leer mi análisis del IPC, el dólar y Bitcoin.
¿Quieres ordenar tus finanzas con un plan a tu medida?
Financiera 360 es mi consultoría para poner en un solo plan tu presupuesto, tus deudas, tu ahorro y tus decisiones de inversión. En el diagnóstico gratis reviso tu situación actual y te cuento si tiene sentido trabajar juntos. Sin compromiso.
Aviso educativo: soy consultor de finanzas personales y este artículo tiene fines educativos. No es asesoría financiera, de inversión, legal ni tributaria personalizada, y no promete resultados. Toda inversión implica riesgo, incluida la pérdida parcial o total del capital. Antes de decidir, evalúa tu situación y consulta a un profesional. Más información en el Aviso de riesgo.